Gastos deducibles de un bar o restaurante: qué puedes deducir y cómo
En un bar casi todo lo que pagas es gasto del negocio. La diferencia está en cómo se deduce: unas cosas van al año, otras se reparten en varios, y el IVA de las compras se resta en el 303 solo si tienes la factura bien hecha.
Respuesta corta: los gastos deducibles de un bar o restaurante son todos los que necesitas para abrir y vender, con factura a nombre del negocio: materia prima, nóminas, alquiler, suministros, uniformes y mermas se deducen en el año; la maquinaria, el mobiliario y las reformas del local se amortizan en varios años. En el IVA cobras el 10 % en sala y barra y restas el IVA soportado de tus compras. Si estás en módulos, nada de esto cuenta igual.
¿Qué gastos deducibles tiene un bar o restaurante?
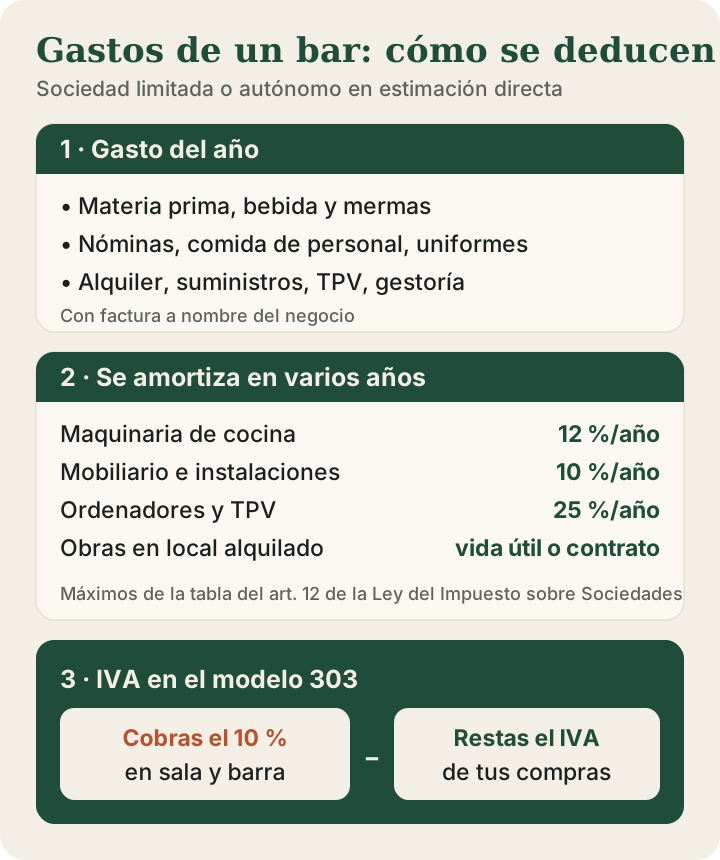
Da igual que el local sea de una sociedad limitada o de un autónomo en estimación directa: las reglas del gasto son las mismas. La sociedad las aplica en el Impuesto sobre Sociedades y el autónomo en el IRPF, que remite a esas mismas normas según el artículo 28 de la Ley del IRPF.
Cualquier gasto tiene que estar vinculado al negocio, justificado con factura y anotado en la contabilidad. Lo explicamos con detalle en la guía de los gastos que más rechaza Hacienda, que vale para cualquier autónomo. Aquí vamos a lo propio de la hostelería. Estos gastos se deducen en el año en que se producen:
- Materia prima y bebida. Lo que compras a proveedores, ajustado por lo que queda en el almacén al cierre del ejercicio.
- Personal. Nóminas, Seguridad Social a cargo de la empresa, la comida del personal y los uniformes.
- Local. Alquiler, comunidad, seguros, luz, gas, agua, limpieza, plagas y mantenimiento.
- Gestión. TPV, comisiones de tarjeta y de plataformas de reparto, software de reservas, gestoría y licencias.
- Pequeñas reparaciones. Arreglar la cámara o cambiar una junta es gasto del año. Cambiar la cámara entera es una inversión.
¿Qué IVA cobras y qué IVA soportado puedes deducir en hostelería?
Las comidas y bebidas que sirves para consumir en el acto tributan al 10 %. Lo dice el artículo 91 de la Ley del IVA para los servicios de hostelería y restaurantes. Incluye el café, la caña y el menú del día.
En las compras pagas IVA a distintos tipos: el 4 %, el 10 % o el 21 %, según el producto. El alquiler del local, la luz, la gestoría y la maquinaria van al 21 %. Todo ese IVA soportado se resta del que cobras en el modelo 303 de cada trimestre, con dos condiciones:
- Factura completa a nombre del negocio. El IVA solo se deduce con factura, según el artículo 97 de la Ley del IVA. El ticket del cash and carry sin tu NIF no sirve.
- Que el gasto sea para el negocio. El artículo 96 excluye, entre otros, los bienes y servicios destinados a atenciones a clientes o asalariados. Pero aclara que no entran en esa exclusión los bienes que compras para venderlos o transformarlos. La materia prima de la cocina mantiene su IVA deducible.
¿Se pueden deducir las comidas del personal?
Sí. En la mayoría de bares el equipo come en el local antes o después del servicio. Ese coste es un gasto del personal y se deduce. El artículo 15 de la Ley del Impuesto sobre Sociedades admite los gastos que se hacen con el personal según los usos y costumbres.
Para el trabajador, la comida en el comedor de la empresa no tributa en su IRPF. La exención está en el artículo 42.3 de la Ley del IRPF. El artículo 45 del Reglamento pide que sea en días de trabajo y que ese día no cobre dietas. Si en lugar de darles de comer les das tarjeta o vales de comida, el límite exento es de 11 € al día.
Lo práctico: que la comida de personal salga del mismo almacén y se refleje en el TPV como consumo interno. Así cuadras el inventario y el food cost no se te dispara.
¿Y los uniformes y la ropa de trabajo?
Son deducibles. Delantales, chaquetillas de cocina, camisetas con el logo y calzado de seguridad son gasto del año, y su IVA se deduce porque se usan solo en el trabajo. El artículo 95 de la Ley del IVA exige que los bienes estén afectos a la actividad.
Donde hay riesgo es en la ropa normal: una camisa o unos pantalones que se pueden usar fuera del bar. Si quieres deducirlos, que lleven el logo o que estén en la factura como uniforme.
¿Cómo se deducen las mermas y lo que se tira?
Las mermas no se deducen aparte: ya están dentro del gasto. Compras 100 kilos, vendes 80 y tiras 20, pero el gasto son los 100. Al cerrar el año se cuenta lo que queda en el almacén y la diferencia es el consumo real.
Lo que sí conviene es documentar las pérdidas grandes: una cámara que se estropea con género dentro o un pedido que llega en mal estado. Guarda fotos, el parte del técnico o del seguro y la devolución al proveedor. Y si quieres saber cuánto margen te come la merma en cada plato, está en la guía del food cost.
¿Cómo se amortizan la maquinaria y las reformas del local?
Lo que dura varios años no se deduce de golpe: se reparte en el tiempo. Cada año deduces una parte, como máximo el coeficiente de la tabla del artículo 12 de la Ley del Impuesto sobre Sociedades:
| Elemento | Máximo al año |
|---|---|
| Maquinaria (horno, lavavajillas, cafetera, cámaras) | 12 % |
| Mobiliario (mesas, sillas, barra) | 10 % |
| Instalaciones (cocina, climatización, extracción) | 10 % |
| Ordenadores y TPV | 25 % |
| Útiles y herramientas | 25 % |
| Lencería (manteles, servilletas) | 25 % |
| Cristalería | 50 % |
| Local en propiedad (edificio comercial) | 2 % |
Los autónomos en estimación directa simplificada usan otra tabla, la de la Orden de 27 de marzo de 1998: 12 % para maquinaria, 10 % para instalaciones y mobiliario, 26 % para equipos informáticos y 30 % para útiles y herramientas.
Tres reglas que ahorran impuestos en hostelería:
- Elementos nuevos de hasta 300 €. Un microondas o una batidora, que cuesten 300 € o menos cada uno, se pueden deducir enteros en el año, con un máximo de 25.000 € al año. Es la libertad de amortización del mismo artículo 12.
- Empresa de reducida dimensión. Si facturas menos de 10 millones, puedes amortizar los elementos nuevos al doble del coeficiente de la tabla, según el artículo 103.
- Reformas en un local alquilado. Las obras que no te puedes llevar (cocina, baños, salida de humos) se amortizan durante su vida útil o durante el contrato de alquiler si es más corto, incluidas las prórrogas previsibles. Es la regla del Plan General de Contabilidad. Antes de reformar, mira cuántos años de contrato te quedan.
El IVA de la reforma y de la maquinaria se deduce entero en el trimestre de la factura. Son bienes de inversión: si en los años siguientes cambia el uso, por ejemplo si cierras y alquilas el local, hay que regularizar ese IVA. El plazo es de cuatro años más el de compra, o nueve en inmuebles, según el artículo 107 de la Ley del IVA.
Ejemplo: un trimestre de un restaurante
Cifras de ejemplo. Una SL con un restaurante factura 90.000 € sin IVA en el trimestre. En ese trimestre compra un horno de 6.000 € y termina una reforma de la cocina de 30.000 €. Le quedan 10 años de contrato de alquiler.
| IVA del trimestre | Importe |
|---|---|
| IVA cobrado en ventas (10 % de 90.000 €) | 9.000 € |
| IVA de comida y bebida comprada | −2.500 € |
| IVA del alquiler (21 % de 9.000 €) | −1.890 € |
| IVA de suministros (21 % de 4.500 €) | −945 € |
| IVA del horno (21 % de 6.000 €) | −1.260 € |
| IVA de la reforma (21 % de 30.000 €) | −6.300 € |
| Resultado del 303 | −3.895 € a compensar |
Ese trimestre el 303 sale a compensar: se descuenta en los siguientes o, si a final de año sigue quedando saldo, se pide la devolución, como prevé el artículo 115 de la Ley del IVA. En el Impuesto sobre Sociedades, el horno deduce 720 € al año (12 % de 6.000 €) y la reforma 3.000 € al año (30.000 € entre los 10 años de contrato). Si el restaurante es empresa de reducida dimensión, el horno podría llegar a 1.440 € al año.
Si pagas alquiler por el local, lo normal es que además tengas que retener y presentar el modelo 115. Tienes los plazos en el calendario fiscal 2026.
¿Estimación directa o módulos en un bar?
Todo lo anterior vale para las sociedades y para los autónomos en estimación directa. Pero muchos bares de autónomos están en módulos (estimación objetiva). En módulos no pagas por el beneficio real: pagas por unos signos fijos, que en un bar son el personal, la potencia eléctrica, las mesas, los metros de barra y las máquinas recreativas, según la Orden HAC/1425/2025 de módulos para 2026. Por eso los gastos que tengas casi no cambian lo que pagas.
Quién puede estar en módulos en hostelería:
- Solo personas físicas. Una SL nunca: tributa siempre en el Impuesto sobre Sociedades por su beneficio real.
- Solo ciertas actividades. Cafés y bares, cafeterías, restaurantes de uno y dos tenedores, chocolaterías, heladerías y horchaterías, entre otras. Un restaurante de tres tenedores o más queda fuera.
- Por debajo de los límites. Para 2026, la Agencia Tributaria confirmó en una nota del 1 de abril de 2026 que se mantienen los límites de los años anteriores: 250.000 € de ingresos en el año anterior, de los que como máximo 125.000 € facturados a empresas o profesionales, y 250.000 € de compras sin contar las inversiones. Son las cifras que fija para esos años el texto de la Ley del IRPF.
Si quieres salir de módulos para 2027, la renuncia se presenta en diciembre de 2026 y te obliga durante al menos tres años, según el artículo 33 del Reglamento del IRPF. Suele compensar cuando vas a hacer una inversión grande o cuando el negocio gana poco con respecto a lo que pagas por módulos. Es una cuenta que conviene hacer con números reales antes de diciembre.
Lo que Hacienda suele rechazar en un bar
- Tickets sin NIF. Las compras en el súper o en el cash sin factura a tu nombre pierden el IVA.
- Gastos personales pagados desde la cuenta del bar. La compra de casa o el coche familiar no son gastos del negocio.
- Reformas cargadas como gasto del año. Una obra de cocina deducida de golpe se corrige en una comprobación y pagas la diferencia.
- Caja que no cuadra. Si lo que compras no encaja con lo que el TPV dice que vendes, Hacienda lo ve.
Llevar esto bien cada mes es lo que hacemos en nuestra gestoría para bares y restaurantes: cierre de caja, IVA, nóminas del equipo y amortizaciones al día.
Preguntas frecuentes
¿Qué IVA lleva la comida y la bebida en un bar?
El 10 %. Las comidas y bebidas servidas para consumir en el acto tributan al tipo reducido de los servicios de hostelería, según el artículo 91 de la Ley del IVA.
¿Puedo deducir el IVA de lo que compro en el supermercado para el bar?
Solo si pides factura completa con el nombre y el NIF del negocio. Con el ticket normal puedes anotar el gasto, pero no deducir el IVA.
¿La comida del personal es gasto deducible?
Sí. Es un gasto de personal habitual en hostelería y se deduce. Para el trabajador, comer en el local en días de trabajo no tributa en su IRPF.
¿Una reforma del local se deduce en el año?
No. Se amortiza durante su vida útil o durante los años de contrato de alquiler, si son menos. El IVA de la obra sí se deduce entero en el trimestre de la factura.
¿Una SL con un bar puede estar en módulos?
No. Los módulos son solo para autónomos y personas físicas. Una sociedad limitada tributa siempre por su beneficio real en el Impuesto sobre Sociedades.
Información general actualizada a la fecha de publicación. No sustituye el asesoramiento sobre tu caso concreto.