Cómo calcular el food cost de un plato (y qué hacer con el resultado)
Un local puede facturar mucho y ganar poco. Casi siempre la respuesta está en la carta: platos que se venden bien pero apenas dejan margen. El food cost te dice cuáles son y cuánto deberías cobrar por ellos.
Respuesta corta: el food cost es el porcentaje del precio de venta, sin IVA, que se va en ingredientes. Se calcula dividiendo el coste de la ración entre el precio sin IVA. En bares y restaurantes se suele tomar como referencia un 25-35 %, pero lo que de verdad importa es cruzarlo con lo que vendes de cada plato.
La fórmula del food cost
Food cost (%) = coste de los ingredientes del plato ÷ precio de venta sin IVA × 100
Fíjate en lo de sin IVA. El IVA que cobras no es tuyo: lo ingresas a Hacienda cada trimestre en el modelo 303. La comida y la bebida servidas en hostelería tributan al tipo reducido del 10 %, según el artículo 91 de la Ley del IVA. Si calculas sobre el precio de la carta, el margen te sale mejor de lo que es.
El escandallo: de dónde sale el coste del plato
El escandallo es la ficha de cada plato: los ingredientes, la cantidad que lleva una ración y lo que te cuesta cada uno. Para que sirva, tiene que cumplir tres cosas:
- Precios de tus facturas, no de memoria. Usa el último precio de compra de cada producto, sin IVA.
- Cantidades pesadas, no estimadas. Pesa una ración real tal como sale de cocina un día normal.
- Con la merma incluida. Es el paso que más se olvida y el que más margen esconde.
La merma: el coste que no se ve
Lo que compras no es lo que sirves. Al limpiar el pescado, deshuesar la carne o pelar la verdura, parte del producto se pierde. Si no lo cuentas, el plato te cuesta más de lo que crees.
Coste real por kilo = precio de compra por kilo ÷ rendimiento (%)
Cifras de ejemplo. Compras rape a 16 €/kg. Después de limpiarlo te queda el 55 %. El coste real del kilo limpio es 16 ÷ 0,55 = 29,09 €/kg. Si una ración lleva 180 g, el pescado cuesta 5,24 €, no los 2,88 € que saldrían con el precio de compra.
Un ejemplo completo con números
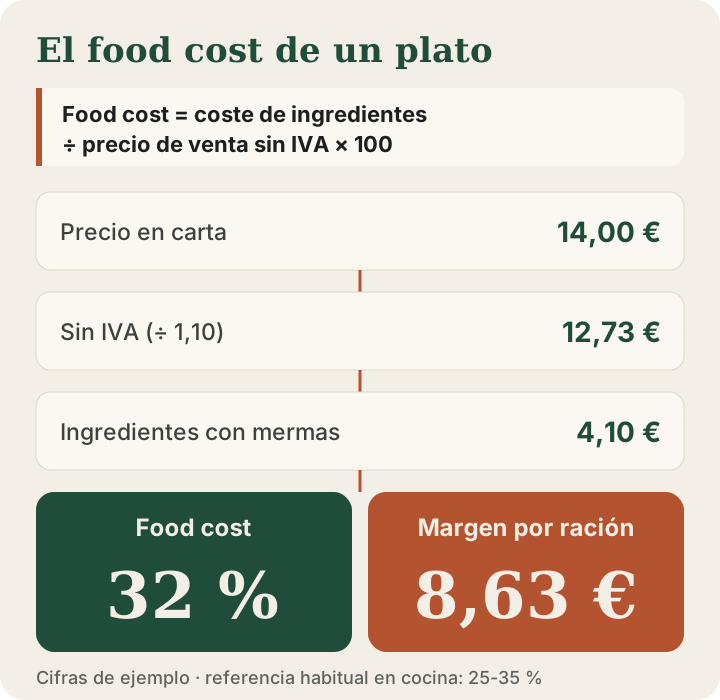
Un arroz que vendes a 14 € en carta. Con el IVA de hostelería al 10 %, el precio sin IVA es 12,73 €. Los ingredientes de una ración (arroz, caldo, marisco, aceite y sofrito) suman 4,10 €, ya con las mermas.
| Precio en carta | 14,00 € |
| Precio sin IVA | 12,73 € |
| Coste de ingredientes | 4,10 € |
| Food cost | 32 % |
| Margen bruto por ración | 8,63 € |
Son cifras de ejemplo. El cálculo hay que hacerlo con tus escandallos y tus facturas de proveedor.
¿Qué porcentaje de food cost es bueno?
Como referencia habitual en el sector se habla de un food cost entre el 25 % y el 35 %. Las bebidas suelen ir bastante más abajo, y por eso conviene medirlas aparte. Pero el porcentaje no lo es todo: un plato con un 40 % de food cost puede dejar más euros por ración que otro con un 20 %.
| Plato | Food cost | Margen por ración |
|---|---|---|
| Entrecot a 26 € (23,64 € sin IVA) | 40 % | 14,18 € |
| Patatas bravas a 7 € (6,36 € sin IVA) | 20 % | 5,09 € |
Cifras de ejemplo. Por eso conviene mirar las dos cosas a la vez: el porcentaje y el margen en euros.
Cómo fijar el precio de un plato
Si sabes el food cost que quieres tener, puedes calcular el precio al revés:
Precio en carta = coste del plato ÷ food cost objetivo × 1,10
Con un coste de 4,10 € y un objetivo del 30 %, el precio sin IVA sería 13,67 € y el precio en carta, 15,03 €. A partir de ahí ajustas a un precio redondo y comparas con lo que cobra la competencia de tu zona.
Cruzarlo con lo que vendes: la ingeniería de menú
El paso que casi nadie da es cruzar el margen de cada plato con las ventas del TPV. Así aparecen cuatro grupos:
- Se vende mucho y deja margen. Protégelo y ponlo a la vista en la carta.
- Se vende mucho y deja poco. Revisa la ración, el proveedor o súbele el precio.
- Se vende poco y deja margen. Dale visibilidad o que lo recomiende la sala.
- Se vende poco y deja poco. Candidato a salir de la carta.
Con el informe de ventas por producto de tu TPV y los escandallos, el cruce es directo. Es lo que hacemos cada mes para los clientes de nuestra asesoría para bares y restaurantes.
Los errores más comunes
- Calcular sobre el precio con IVA. Infla el margen un 10 %.
- Olvidar la merma, el aceite y las guarniciones. Pequeños costes que, sumados, mueven el food cost varios puntos.
- No contar las invitaciones ni lo que se tira. Compara lo que compras en el mes con lo que el TPV dice que has vendido. La diferencia es tu food cost real.
- Escandallos de hace dos años. Si los precios de proveedor han subido y la carta no, el margen se ha ido sin que lo veas.
Cada cuánto revisarlo
Revisa los escandallos de los platos más vendidos cada trimestre, y siempre que suba un producto clave. Y no olvides el resto de la cuenta: con el margen de cada plato ya puedes calcular cuánto tienes que vender para cubrir el alquiler y las nóminas, igual que en la guía del punto de equilibrio.
Calcúlalo tú: haz el escandallo con la calculadora de food cost. Y revisa qué gastos de tu bar son deducibles.
Preguntas frecuentes
¿El food cost incluye el personal?
No. Solo la materia prima. El coste de personal se mide aparte, normalmente como porcentaje de las ventas.
¿Qué es un escandallo?
La ficha de cada plato con los ingredientes, las cantidades y su coste. Es la base para calcular el food cost.
¿Qué food cost es bueno en un restaurante?
Como referencia se habla de un 25-35 % en cocina, y menos en bebida. Pero hay que mirarlo junto al margen en euros por ración y a lo que se vende de cada plato.
¿Cómo se calcula la merma?
Divide el precio de compra por kilo entre el porcentaje que aprovechas después de limpiar o cocinar. Si aprovechas el 55 %, divides entre 0,55.
¿El food cost se calcula con o sin IVA?
Sin IVA. El IVA que cobras en la carta lo ingresas a Hacienda, así que no forma parte de tu ingreso.
Información general actualizada a la fecha de publicación. No sustituye el asesoramiento sobre tu caso concreto.