IVA de un gimnasio o centro wellness: qué tributa al 21 % y qué está exento
Las cuotas, el pilates y el entrenamiento personal llevan IVA. La fisioterapia, a veces no. Si en tu centro se mezclan las dos cosas, el IVA que cobras cambia según el servicio, y también la parte del IVA de tus compras que puedes recuperar.
Respuesta corta: el IVA de un gimnasio o centro wellness es, en general, el 21 %: cuotas, clases de pilates y yoga, entrenamiento personal y masajes no terapéuticos. Solo está exenta la asistencia sanitaria que presta un profesional sanitario, como un fisioterapeuta, para diagnosticar, prevenir o tratar una enfermedad. Los bonos y cuotas cobrados por adelantado llevan el IVA del trimestre en que los cobras. Y si combinas servicios exentos y con IVA, tienes que aplicar la prorrata.
¿Qué IVA lleva un gimnasio o centro wellness?
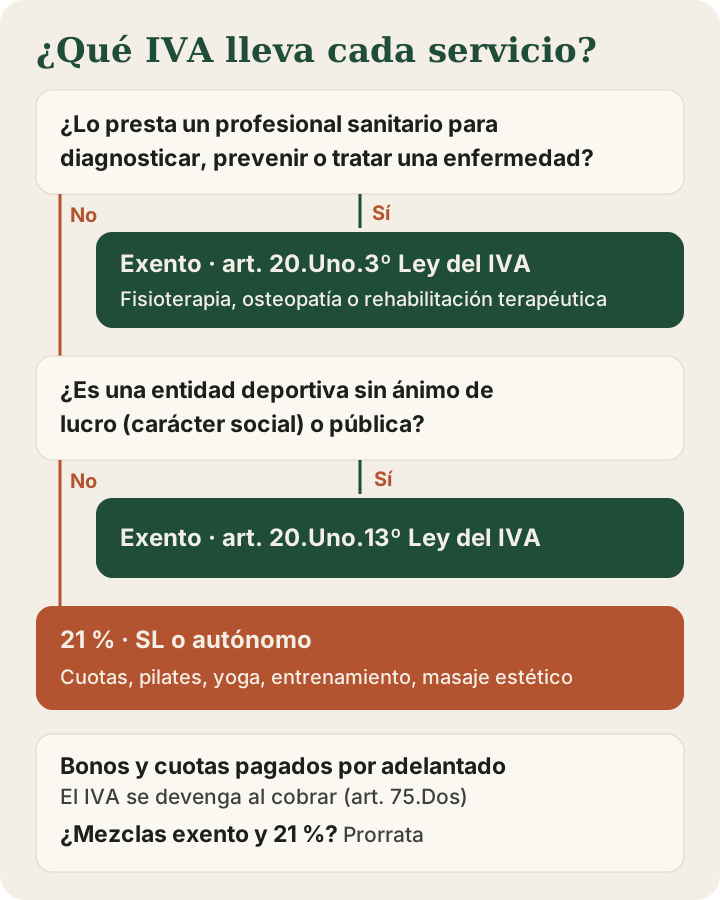
El tipo general del IVA es el 21 %, según el artículo 90 de la Ley del IVA. Hasta septiembre de 2012, los servicios deportivos iban a un tipo reducido, pero se suprimió. Desde entonces, las cuotas de gimnasio, el uso de instalaciones y las clases de aeróbic, yoga, pilates o spinning tributan al 21 %. Lo recoge la Dirección General de Tributos en la consulta vinculante V2257-20, sobre un centro que combinaba fisioterapia, entrenamiento, pilates y yoga.
Hay dos excepciones, y en una SL o un autónomo solo suele encajar la primera:
- Asistencia sanitaria. Exenta si la presta un profesional sanitario con finalidad terapéutica.
- Deporte en entidades sin ánimo de lucro. Exento solo en entidades públicas, federaciones o entidades deportivas de carácter social.
¿Qué IVA llevan las clases de pilates y yoga?
El 21 %. La DGT considera que la enseñanza y la práctica del método Pilates es un deporte, y lo dice expresamente en la misma consulta V2257-20. Da igual que la clase sea en máquina o en suelo, en grupo o individual.
¿Y si la da un fisioterapeuta? Si es una clase de pilates normal, sigue llevando el 21 %. Solo podría estar exenta si es de verdad un tratamiento: ejercicio terapéutico para una lesión o una patología concreta, dentro de la asistencia de ese fisioterapeuta. Esa misma consulta incluye en la exención la gimnasia o rehabilitación terapéutica que presta un profesional sanitario. La clave es poder demostrarlo: valoración inicial, historia clínica y objetivo terapéutico. El nombre de la clase no cambia nada.
El entrenamiento personal y la readaptación de lesiones que hace un graduado en ciencias del deporte también van al 21 %, porque no es una profesión sanitaria. Es otra de las conclusiones de la V2257-20.
¿Cuándo está exenta de IVA la fisioterapia?
El artículo 20.Uno.3º de la Ley del IVA declara exenta la asistencia a personas físicas por profesionales médicos o sanitarios. Tienen que cumplirse dos requisitos a la vez:
- Quién la presta. Un profesional sanitario según la ley. La fisioterapia es una profesión sanitaria según el artículo 2 de la Ley 44/2003, igual que la medicina, la enfermería o la podología.
- Para qué. Para el diagnóstico, la prevención o el tratamiento de enfermedades. No vale un servicio de bienestar general.
Dos aclaraciones de la DGT en la V2257-20 que importan a un centro wellness:
- Puede facturarla una SL. La exención se aplica aunque el fisioterapeuta trabaje a través de una sociedad y sea la sociedad quien factura al paciente. Lo que cuenta es que el servicio lo preste materialmente el profesional sanitario.
- No hace falta receta médica. La prescripción previa de un médico no cambia la tributación, siempre que el servicio sea asistencia sanitaria.
¿Qué IVA llevan los masajes?
Depende de quién lo da y para qué. Un masaje terapéutico de un fisioterapeuta, para tratar una contractura o una lesión, está exento. Un masaje relajante, deportivo de mantenimiento o estético lleva el 21 %, aunque lo dé un fisioterapeuta. La DGT excluye de la exención los masajes estéticos y los tratamientos de adelgazamiento prestados al margen de un tratamiento médico.
Si el masaje lo da un quiromasajista o un esteticista, lleva el 21 % siempre: no son profesiones sanitarias de la Ley 44/2003. En tu carta de servicios, separa los masajes de bienestar de los tratamientos de fisioterapia, con precios distintos y facturas distintas.
¿Por qué la exención deportiva no se aplica a tu SL?
El artículo 20.Uno.13º declara exentos los servicios a personas que practican deporte, pero solo si los presta una entidad de derecho público, una federación deportiva, el Comité Olímpico o Paralímpico Español o una entidad deportiva privada de carácter social. El apartado Tres del mismo artículo define qué es una entidad de carácter social:
- No tiene ánimo de lucro y reinvierte los beneficios en la misma actividad.
- El presidente y los representantes no cobran y no tienen interés en los resultados.
Una sociedad limitada o un autónomo tienen, por definición, ánimo de lucro. Por eso un gimnasio privado o un estudio de pilates no pueden aplicar esta exención. La DGT lo confirma en la V2257-20: la exención deportiva no se aplica a la sociedad consultante. Es la que usan, por ejemplo, los clubes deportivos sin ánimo de lucro o el polideportivo municipal.
¿Cuándo se paga el IVA de los bonos y las cuotas?
Cuando los cobras. El artículo 75.Dos de la Ley del IVA dice que, si cobras por adelantado, el IVA se devenga en el momento del cobro y por lo que cobras. No esperas a que el cliente use las sesiones.
- Bono de sesiones. Si vendes en septiembre un bono de 10 clases de pilates por 150 € más IVA y se consume en octubre y noviembre, los 31,50 € de IVA van al 303 del tercer trimestre.
- Cuota mensual. Si la cobras el día 1 por el mes que empieza, el IVA va al trimestre de ese cobro. Si la cobras a mes vencido, el IVA se devenga cuando la cuota es exigible, según la regla de las operaciones de tracto sucesivo del mismo artículo 75.
- Matrícula y cuota anual. Si se pagan por adelantado, el IVA va entero al trimestre del cobro.
Para tu cuenta de resultados es al revés: el ingreso se gana a medida que se dan las sesiones. Lo explicamos en la guía del punto de equilibrio de un centro wellness.
¿Qué es la prorrata y cuándo la tienes que aplicar?
Si en tu centro conviven servicios con IVA (pilates, cuotas) y servicios exentos (fisioterapia), no puedes deducir todo el IVA de tus compras. Es la regla de prorrata del artículo 102 de la Ley del IVA. Tiene dos modalidades:
- Prorrata general. Deduces el mismo porcentaje de todo el IVA soportado: ventas con IVA entre ventas totales, redondeado a la unidad superior, según el artículo 104. Durante el año usas el porcentaje del año anterior y en el último 303 calculas el definitivo y regularizas.
- Prorrata especial. Separas las compras: lo que usas solo para servicios con IVA se deduce entero, lo que usas solo para los exentos no se deduce, y lo común va con el porcentaje. Lo regula el artículo 106.
La especial se elige en el último 303 del año y obliga durante al menos tres años, según el artículo 28 del Reglamento del IVA. Y es obligatoria si con la general deducirías un 10 % o más de lo que te saldría con la especial, como fija el artículo 103.
Un caso más: si la fisioterapia es una actividad distinta, con otro grupo de la clasificación de actividades, puede formar un sector diferenciado según el artículo 9 de la Ley del IVA. Entonces el IVA de cada sector se calcula por separado. Hay que estudiarlo caso a caso.
Ejemplo: un centro con pilates y fisioterapia
Cifras de ejemplo. Un centro factura en el año 120.000 € sin IVA de cuotas y clases de pilates y 40.000 € de fisioterapia exenta. Ha soportado 9.000 € de IVA en sus compras: 2.100 € de máquinas de pilates, 300 € de una camilla de fisioterapia y 6.600 € de gastos comunes (alquiler, luz, reforma y software).
Prorrata = 120.000 ÷ (120.000 + 40.000) × 100 = 75 %
| Concepto | General | Especial |
|---|---|---|
| Máquinas de pilates (2.100 €) | 1.575 € | 2.100 € |
| Camilla de fisioterapia (300 €) | 225 € | 0 € |
| Gastos comunes (6.600 €) | 4.950 € | 4.950 € |
| IVA deducible en el año | 6.750 € | 7.050 € |
Con la prorrata especial, este centro recupera 300 € más al año. La general no supera a la especial en un 10 %, así que la especial no es obligatoria, pero puede elegirla. El IVA que no se deduce no se pierde del todo: pasa a ser un gasto más en el Impuesto sobre Sociedades o en el IRPF.
Cómo facturar para no tener problemas
- Separa los servicios. Un bono que combina pilates y fisioterapia tiene que separar el precio de cada parte, con su IVA o su exención.
- Cita la exención en la factura. La factura exenta tiene que indicar la norma que la ampara, por ejemplo el artículo 20.Uno.3º de la Ley del IVA, según el artículo 6 del Reglamento de facturación. Conviene que conste también qué fisioterapeuta presta el servicio.
- Guarda la historia clínica. Es lo que demuestra la finalidad terapéutica si Hacienda pregunta.
- Revisa el TPV o el software de reservas. Cada servicio tiene que salir con su tipo de IVA bien configurado.
Esto lo revisamos cada trimestre para los centros de nuestra asesoría para gimnasios y centros wellness: tipos de IVA bien aplicados, bonos en su trimestre y prorrata calculada.
Preguntas frecuentes
¿Qué IVA lleva la cuota de un gimnasio?
El 21 %. Desde septiembre de 2012, los servicios deportivos de un gimnasio privado tributan al tipo general.
¿Las clases de pilates están exentas de IVA?
No. Hacienda considera el pilates un deporte y tributa al 21 %. Solo estaría exento un ejercicio terapéutico que forme parte de un tratamiento de un profesional sanitario.
¿La fisioterapia lleva IVA?
No, si es asistencia sanitaria de un fisioterapeuta para tratar o prevenir una lesión o enfermedad. Está exenta aunque la facture una sociedad. Los masajes estéticos o de relajación sí llevan el 21 %.
¿Cuándo pago el IVA de un bono que se consume meses después?
En el trimestre en que lo cobras. Los pagos anticipados devengan el IVA al cobrarlos, aunque las sesiones se den después.
¿Tengo que aplicar la prorrata si mi centro hace fisioterapia y pilates?
Sí, si los dos servicios están en la misma actividad. Solo podrás deducir una parte del IVA de tus compras, según el peso de los servicios con IVA en tu facturación o según el uso de cada compra.
Información general actualizada a la fecha de publicación. No sustituye el asesoramiento sobre tu caso concreto.